Compra na planta
Comprar na planta ou pronto: Qual a melhor opção para você no Minha Casa Minha Vida?
Decidir entre um imóvel na planta ou pronto é uma dúvida comum, especialmente para quem busca as facilidades do Minha Casa Minha Vida. Entenda as diferenças e qual pode ser a melhor escolha para o seu bolso e seus planos.
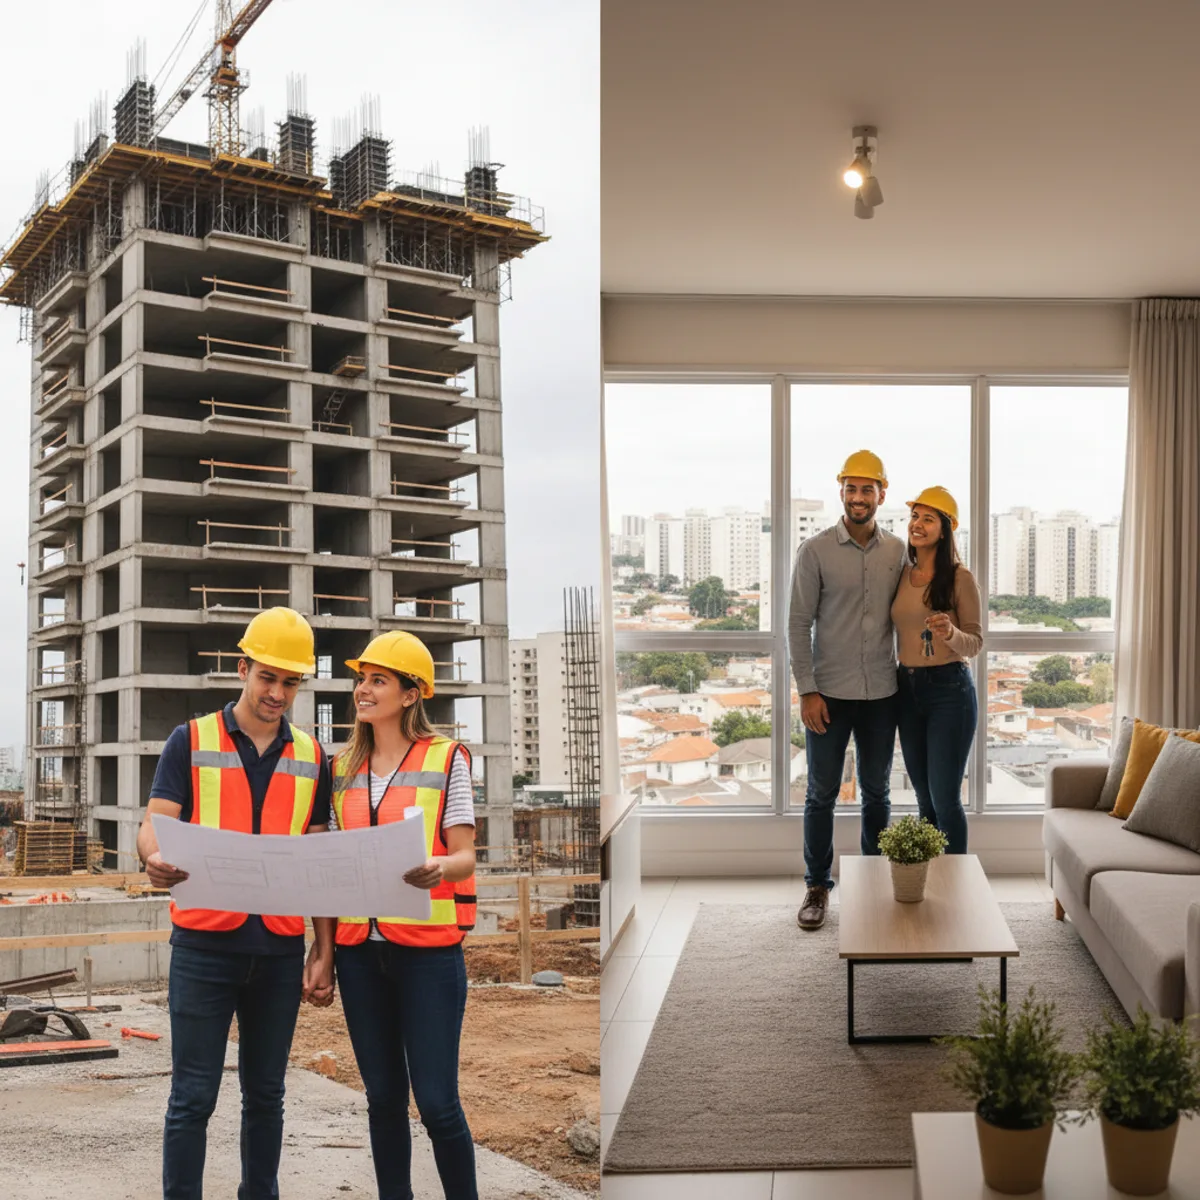
O sonho da casa própria é uma realidade para muita gente com o programa Minha Casa Minha Vida. Mas, na hora de escolher seu futuro lar, uma pergunta sempre aparece: **comprar um imóvel na planta ou um já pronto?** Essa decisão vai impactar seu planejamento financeiro e seu dia a dia, então é bom entender bem as vantagens e desvantagens de cada opção.
Aqui na Head Broker, a gente te ajuda a desvendar esses caminhos, principalmente para quem conta com as condições especiais do financiamento Caixa. Vamos lá?
Imóvel na planta: Vantagens para quem busca o Minha Casa Minha Vida
Comprar um imóvel na planta, ou seja, ainda em construção, tem alguns atrativos bem interessantes, principalmente para quem se enquadra nas faixas de renda do Minha Casa Minha Vida.
A primeira grande vantagem é a **flexibilidade no pagamento da entrada**. Enquanto o imóvel está sendo construído, você consegue parcelar esse valor, geralmente com a própria construtora. Isso alivia bastante o orçamento, permitindo que você se organize melhor sem ter que desembolsar tudo de uma vez.
Outro ponto forte é que os imóveis novos, como os da Vinx, costumam ter um padrão de construção mais moderno, com melhor aproveitamento de espaço e acabamentos atuais. Muitos deles já são entregues com áreas comuns equipadas e decoradas, como salão de festas, academia e playground, o que é um baita diferencial para o seu lazer e o da sua família.
Sem contar que, ao comprar na planta, você geralmente tem a chance de personalizar alguns detalhes, como pisos e revestimentos (se a construtora oferecer essa opção), deixando o apê ainda mais com a sua cara antes mesmo de mudar.
A valorização também é um fator a se considerar. Um imóvel bem localizado, perto de estações de metrô ou trem, com 2 dormitórios e boa infraestrutura, tende a valorizar desde o lançamento até a entrega das chaves. Você compra por um preço e, ao terminar a construção, ele já vale mais.
Imóvel pronto: A praticidade de mudar logo
Já um imóvel pronto tem a vantagem principal da **entrega imediata**. Comprou, assinou o financiamento com a Caixa, e pode se mudar! Isso é ótimo para quem tem pressa ou não quer esperar o período de construção. Você já sabe exatamente como é o apartamento, pode visitar e conferir cada detalhe antes de fechar negócio.
Imóveis prontos também podem ser uma boa opção para quem busca tipologias específicas em bairros mais consolidados. Às vezes, você encontra um 2 dorms numa região que não tem muitos lançamentos, mas que te atende perfeitamente em termos de localização e acesso ao transporte público.
No entanto, a entrada de um imóvel pronto costuma ser paga de uma vez, o que exige um planejamento financeiro mais robusto. E, dependendo da idade do imóvel, você pode ter gastos adicionais com reformas e melhorias para deixá-lo do seu jeito.
O Minha Casa Minha Vida na escolha
O programa Minha Casa Minha Vida (MCMV) é um grande aliado, seja para comprar na planta ou um imóvel pronto. Ele oferece condições de financiamento diferenciadas e a possibilidade de subsídio, que é um valor que a Caixa te ajuda a pagar. É importante lembrar que esse subsídio e as condições de financiamento dependem da análise da Caixa e da sua renda familiar.
| Faixa de Renda Familiar (Julho/2026) | Modalidade |
|---|---|
| Até R$ 4.863 | HIS 1 |
| De R$ 4.863,01 até R$ 9.762 | HIS 2 |
| De R$ 9.762,01 até R$ 16.210 | HMP |
Para as faixas HIS 1 e HIS 2, o subsídio pode ser um diferencial enorme na hora de fechar negócio. Tanto para imóveis na planta quanto para prontos, a Caixa analisa sua capacidade de pagamento e libera o valor do financiamento e, se aplicável, o subsídio. O valor exato sempre depende da sua simulação individual.
Para quem está nas faixas de renda maiores, como HMP, a escolha entre pronto e na planta pode ter mais a ver com o planejamento pessoal e a expectativa de valorização do que com o subsídio, que geralmente é menor ou inexistente.
Onde o Minha Casa Minha Vida se encaixa melhor?
No geral, os imóveis na planta são muito procurados por quem se enquadra nas faixas de renda do Minha Casa Minha Vida, especialmente por conta da flexibilidade no pagamento da entrada e dos benefícios dos empreendimentos novos. Muitos projetos são pensados já para atender a essas faixas de renda, oferecendo tipologias de 2 dormitórios com áreas de lazer completas e bem localizadas, como próximo a estações de metrô ou trem, em bairros com boa infraestrutura de comércio e serviços.
Lembre-se que a regra exata sobre o que pode ser construído em um terreno específico – se pode ter torre alta, se precisa de menos vaga de garagem – é definida pela prefeitura e pode ser consultada no GeoSampa. Essas regras influenciam o tipo de empreendimento que você vai encontrar em cada região, e a tendência é que em eixos de transporte público haja mais prédios novos.
Minha recomendação
Se você tem flexibilidade de tempo e busca as melhores condições de pagamento para a entrada, além de um imóvel moderno com potencial de valorização, **a compra na planta pode ser a sua melhor aposta**. É uma forma de investir no seu futuro com mais calma e planejamento.
Se a sua prioridade é mudar o mais rápido possível e você já tem a entrada mais organizada, um **imóvel pronto pode ser a solução ideal**. Em ambos os casos, a Caixa e o Minha Casa Minha Vida são seus grandes parceiros.
O mais importante é fazer uma simulação da Caixa para entender qual o valor de financiamento e subsídio você pode conseguir. Não prometa para ninguém que o subsídio será X ou Y, pois isso depende da sua simulação. Essa simulação vai te dar a clareza necessária para tomar a melhor decisão. Fale com a gente da Head Broker para simular sua condição e descobrir qual opção de imóvel se encaixa perfeitamente no seu planejamento!